2022年8月30日

はじめての家づくり -20のステップ-

はじめての家づくりは期待と同時に不安がつきものです。
創和ハウジングでは、長年大工として「技術」や「知識」を磨いてきた社長を中心に、その経験を活かし、出会いからお引渡しまで、常にお客様の不安や悩みに寄り添った家づくりを行います。

STEP1 情報収集・出会い

ホームページやカタログをご覧いただき、私たちの「会社の理念」や「社長の家づくりにかける想い」、「家づくりのコンセプト」を知ってください。
ご共感・ご興味をお持ちいただけましたら、ぜひ相談会などのイベントにご参加ください。

STEP2 ご相談


家づくりについてのご質問はもちろん、お金や土地のことなど、お客様が抱えている不安な気持ちやお悩みをお聞かせください。
家づくり初心者さんでも大丈夫。
経験豊富なスタッフが分かりやすく説明し、疑問を解決いたします。

STEP3 資金計画


家を建てるのに総額どれくらいのお金がかかるのか、建物代金のほか、土地代金、各過程で必要になってくる諸経費などを把握し、無理のない資金計画をお客様と一緒に考えます。
ご希望の方には、借入金額や月々の返済金額、金利の比較など、住宅ローンを利用した場合のシミュレーションも行います。
moneyplan_illust資金計画


STEP4 住宅ローン事前審査


住宅ローンを利用する場合は、借り入れを希望する銀行で事前審査を受けていただくことになります。
事前審査によりご自身の借入限度額を知ることで、借入金額に合わせたプランや土地探しを具体的に行うことができます。

STEP5 土地探し


お客様のご希望のエリアをお聞かせください。
資金計画に基づきながら、土地情報を集めてご案内させていただきます。
これから長い間過ごすことになる大切な場所です。
お客様の土地探しを全力でサポートいたします。

STEP6 敷地調査


気になる土地が見つかりましたら、敷地条件、周辺環境、災害の危険性などをお調べします。
調査完了後には、敷地報告書を無料でお渡しておりますのでご確認ください。

STEP7 ヒアリング


どのような暮らしをしたいのか、どのような家をご希望しているのかなど、
お客様が思い描いている理想の住まいのお話をお聞かせください。
document_illust


STEP8 ファーストプラン


ヒアリングでお伺いした内容をもとに、間取り図などのプランとお見積りを作成し、ご提案いたします。
プランの修正は3回まで無料で行っておりますので、遠慮なくご希望をお話ください。

free.png

STEP9 設計契約


これまでにお伺いした内容を図面にしてご提案いたします。
その際、設計申し込み料として10万円いただきますが、ご契約時に設計料として充当されます。

STEP10 プラン予算決定


より細かくご要望をお伺いし、プランを決定。
改めて詳細なお見積りをさせていただきます。

STEP11 敷地の地盤調査


建築予定地の地盤に問題ないか、地盤品質判定士の資格を有する調査員が審査いたします。

STEP12 ご契約


お客様の大切な家づくりを私たちにお任せしたいという信頼と、
提示したお見積もり金額や仕様にご納得いただけましたら、工事請負契約を締結します。
shakehand_illust


STEP13 住宅ローン本審査


金融機関に関係書類を提出し、住宅ローンの本審査のお申し込みをします。


STEP14 お打ち合わせ


キッチンやバスなどの住宅設備、ドアや床などの内観、屋根や壁などの外観の仕様決めから、具体的なコンセント位置や照明器具についてまで、お打ち合わせの中で一つ一つ決めていきます。
また、図面に反映させながら詳細図を完成させていきます。

STEP15 建築確認申請


新しい建築物を建てるときに必要な申請です。
建物が建築基準法やその他の各種条例を守っているか指定確認検査機関に審査してもらいます。
建築確認申請を無事に終えた証として、「確認済証」が発行され、これをもって工事が着工できるようになります。

STEP16 地鎮祭・工事着工


ご希望の方は「地鎮祭」を行い、工事の安全と無事竣工を祈願します。
地盤調査の結果により、必要に応じて地盤改良工事を行うこともあります。
いよいよ家の要となる基礎工事のスタートです。

STEP17 上棟

住宅の骨組みを組み立てます。
上棟とは、柱や梁など建物の基本構造が完成し、
家の最上部で屋根を支える「棟木」(むなぎ)と呼ばれる木材を取りつけることを指します。
ご希望の方は無事建物が完成することを願い、上棟できたことを工事関係者と一緒にお祝いする
「上棟式」を行います。
jyoto_illust


STEP18 中間検査


第三者機関による中間検査が実施されます。
図面通りに工事が行われているかどうか、定められた基準通りに補強金物が設置されているかなど、様々な検査項目があります。
合格することで次の工程に進むことができます。

STEP19 完成・お引渡し

工事が終わり、ついにマイホームの完成です。
完成後には創和ハウジングで図面や仕様通りになっているか、品質は問題ないか等の社内検査を行います。
その後、お客様にお立合いいただき施主検査を行っていただきます。
確認検査機関の完了検査を受け、手直しを行いましたら、いよいよお引渡しになります。
complete_illust


STEP20 アフターサービス


お引渡し後は1ヶ月、3ヶ月、6ヶ月、1年~10年までは毎年1回の定期点検を行っています。
※詳しくは「充実の保証・アフターサービス」をご覧ください。
それ以外でもご要望があれば随時手直し修理を行いますので、遠慮なくご連絡ください。


※次は、家づくりにおいて重要な「資金計画」の立て方について説明いたします。
資金計画を立てよう

金利タイプの選び方 ~変動金利か?固定金利か?~

住宅ローンを利用しようとしたとき、「変動」「固定」といった金利タイプはどうすればいいのか、悩みますよね。
今後の金利の動きをどう考えるか、家族構成、ライフプランによって選び方は異なってきます。

今回は、変動金利・固定金利(全期間型)・固定金利(期間選択型)の3つの金利タイプの特徴やどのような人が向いているかなどを説明いたします。
それぞれの金利タイプを理解して、自分にあったものを選びましょう。

1.変動金利当初の金利は低めだが、返済中に金利が上がるリスクがある

変動金利は、一般的に金利が半年ごと、返済金額は5年に1度見直され、金利の変動に連動して返済金額が上下するタイプのものです。
固定金利と比べると、変動金利の方が金利は低く設定されていることが多いです。

ここしばらくは低金利が続いていましたが、今後の経済動向によっては将来金利や返済金額が上がるリスクがあることに注意してください。
なお、金利の上昇により返済金額が上がる場合は、前回の1.25倍が上限と決められています。

毎月の返済金額が10万円なら、次回は最高で12万5000円になる可能性があるということです。
急激な金利上昇がないとは言い切れませんので、十分理解したうえで選択してください。

変動金利のメリット

  • 固定金利より金利が低く設定されており、当初の返済金額は少なめで済む。
  • 今後金利が下がった場合は、返済金額が安くなる。
  • 変動金利のデメリット

  • 今後金利が上がった場合は、返済金額が高くなる。
  • 変動金利が向いている人

  • 急激な金利の上昇があっても、カバーできる十分な資金が手元にある人
  • 将来的な収入増加が見込める人
  • 金利の変動を定期的に確認でき、金利上昇リスクに備えることができる人
  • 2.固定金利(全期間型)返済中の金利や返済金額が全期間一定なので安心

    固定金利(全期間型)は、返済中の金利が契約時から変わらないため、住宅ローン返済金額が毎月一定であるタイプのものです。
    変動金利に比べ金利は高めに設定されていますが、今後の金利変動に左右されないという安心感があります。
    将来のライフプランも立てやすいことが大きなメリットです。

    なお、全期間固定金利の住宅ローンは、住宅金融支援機構の「フラット35」と民間金融機関の全期間固定商品があります。

    固定金利(全期間型)のメリット

  • 返済金額が一定なので、家計管理がしやすい。
  • 金利上昇時でも、支払い額が変わらない安心感がある。
  • 固定金利(全期間型)のデメリット

  • 変動金利と比べると、金利が高く設定されている。
  • 今後金利が下がった場合でも、返済金額が安くならない。
  • 固定金利(全期間型)が向いている人

  • 急激な金利の上昇があったとき、繰り上げ返済できる十分な資金がない人
  • 景気の情勢に左右されたくない人
  • 今後、金利が上昇すると考えている人
  • 将来、教育費などの支出増加を見込んでいる人
  • 3.固定金利(期間選択型)一定期間、返済金額を固定できる

    固定金利(期間選択型)とは、2年、5年、10年など、金利を固定できる期間を選べるタイプのものです。
    金利は変動金利よりも高く、固定金利(全期間型)より低く設定されています。

    期間中は返済金額が変わらないため、子どもの学費の支払いなどで、一定期間は出費額を固定させておきたい人にとってはメリットが大きい金利タイプです。
    期間終了後には、その時点の金利を見て、再び金利のタイプを選ぶことになります。

    この固定金利(期間選択型)は、一定期間経過後に金利が上下する可能性がありますので、変動金利と同じく、将来金利や返済金額が上がるリスクがあることは十分に理解して、選択してください。

    固定金利(期間選択型)のメリット

  • 固定期間は返済金額に変動がない。
  • 固定期間終了後、その時の状況に応じて金利のタイプを再選択することができる。
  • 固定金利(期間選択型)のデメリット

  • 固定期間終了後、金利上昇により返済金額が大きく上がる可能性がある。
  • 固定期間後の次の月には返済金額が変わってしまう。
  • 固定金利(期間選択型)が向いている人

  • 学費の支払いなどで、一定期間だけ返済金額を確定したい人
  • パートナーの職場復帰までなど、それまでの支払いを計画的にしたい人
  • 変動金利ほど定期的に金利変動の確認はできなくても、節目には確認できる人
  • まとめ

    比較してみると、現在は「変動金利」が一番低い金利で借り入れすることができます。
    しかし、この低金利時代がこれからも続くのかは誰にも分かりませんし、前述したように今後の金利の動きをどう考えるか、家族構成、ライフプランによって選び方は異なってきます。
    自分にあった金利プランを選択できるよう、資金計画に基づき考えていきましょう。


    ※次は、住宅ローン団体信用生命保険について解説します。

    団体信用生命保険とは

    団信の保障内容を検討する

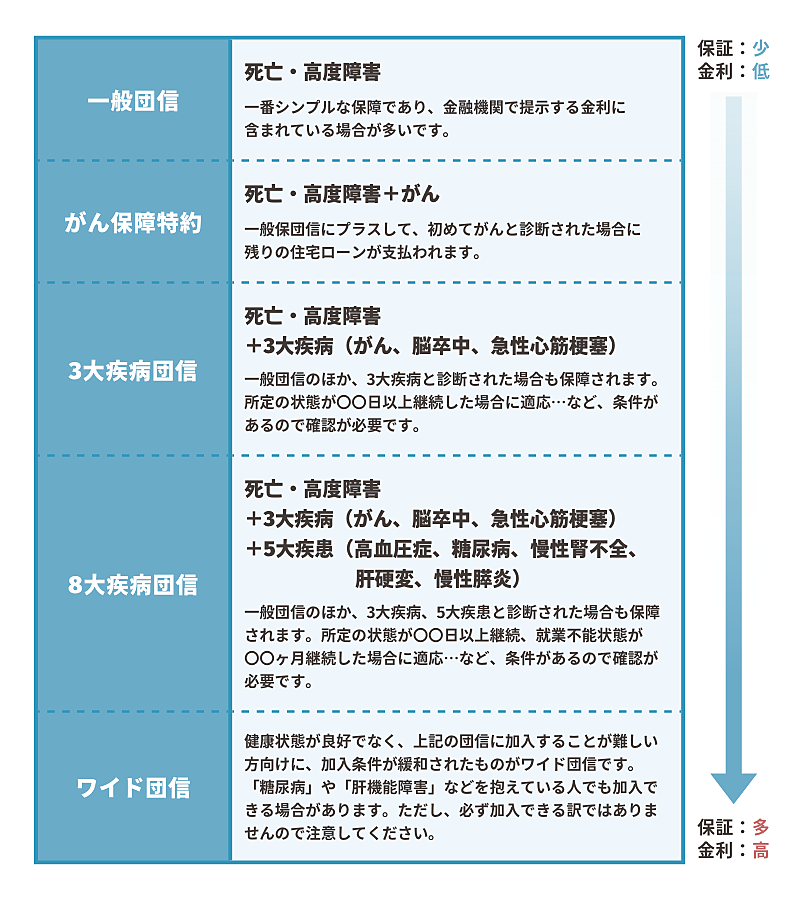
    住宅ローンを利用する際、都市銀行や地方銀行などの民間金融機関では、団体信用生命保険「通称:団信」(以下、団信と略)への加入が必須条件となっていることが多いです。

    団信とは、住宅ローンの契約者が万が一死亡した場合や、大きな病気や高度障害などによって返済が難しくなった場合に、残りの住宅ローンを肩代わりしてくれる生命保険のことです。
    契約者の支払いが困難になっても、残された家族に借金が残ることはありません。

    団信は、金融機関によって取り扱っている保障・特約の内容が異なります。
    また、保障が手厚くなる分だけ、金利も0.1~0.4%程度上乗せされることが一般的です。
    住宅ローンを選ぶ際は、内容や金利をしっかりと確認し、自分に合ったものを選択してください。

    主な団信の種類と特徴主な団信の種類と特徴

    あくまで一例であり、保障内容や条件、プラスされる金利は金融機関によって異なりますので、必ずご自身で比較・確認するようにしてください。

    団信を選ぶときの注意点1.健康状態により加入できない可能性がある団信は生命保険なので、ご自身の健康状態の告知をする必要があります。
    この告知は「必ず正確に申告」してください。告知内容が事実と異なっていたと判明した場合、保障が受けられなくなる可能性があります。
    健康状態が悪いことから団信に加入が難しい方は、住宅金融支援機構のフラット35のような団信加入が義務ではない住宅ローン商品を選ぶか、ワイド団信なら加入できる場合もありますので、相談してみるといいでしょう。

    2.年齢条件が付いている場合がある団信の加入条件として、健康状態のほかに年齢条件が付いていることもあります。
    例えば、「借入時の年齢が満18歳以上、完済時年齢が75歳以下の方」などです。
    加入を検討している住宅ローンの年齢条件をご確認ください。

    3.特約は後から追加することができない住宅ローン借入時にどの特約を付けたらいいのか迷ってしまい、後から検討して追加しようと思ってもできません。
    後悔のないように事前にしっかりと検討し、不安であれば、専門家や金融機関に相談することをオススメします。

    4.加入済の生命保険と団信の保障内容の重複を確認すでに民間の生命保険に加入している場合、加入済の保険と団信の保障内容が重複する場合があります。
    不要な保険料を支払わないためにも、この機会に生命保険の内容の見直しもよいでしょう。


    ここまで、家づくりについての基本的な知識をお伝えしてきましたが、いかがでしたでしょうか?
    創和ハウジングでは『お家づくり相談会』を開催しております。
    もっと詳しく知りたいこと、教えて欲しいことがありましたら、お気軽にイベント予約のページよりお申込みください。


    また、当社では家を建てたあとも、お客様が快適に生活していけるよう、保証・アフターサービスを充実させました。ぜひご確認ください。

    充実の保証・アフターサービス

    2022年8月25日

    Coast

    Coast

    カッコよさと暮らしやすさを叶えたHUCK Coastで、ワクワクな毎日を始めよう!

    「お休みの日は、家族でおうちBBQ!」
    「今日の料理は何にする?毎日家事を楽しみたい!」
    「みんなで何をする?家族で過ごす楽しい時間」

    ニューノーマルな暮らしで大切にしたいのは、やっぱり"おうち時間"。
    カリフォルニアスタイルの木の家には、家で過ごす時間を豊かに楽しむ工夫がいっぱい!
    みんなのうれしいが詰まった住まいです。

    Coastの特徴

    • \自転車メンテ・DIY・BBQに最適!/
      オープンエアリビング
      オープンエアリビング

      リビングからフラットにつながるオープンエアリビングは、食事やティータイム、時にはバーベキューなど家族が思い思いの時間を過ごせる憩いの場所。
      家にいながらリゾート気分が味わえます。

    • \ちょうどいい家族との距離感!/
      セカンドリビング
      セカンドリビング

      人目を気にせず家族の時間を楽しめるセカンドリビングは、おうち時間を充実させる理想の空間。
      読書をしたり、YouTubeを見ながらトレーニングやヨガをしたりと、自宅で自分の時間を思い切り楽しむことができます。

    • \無駄なストレス一切なし!/
      アクティブストレージ
      アクティブストレージ

      面倒な家事をラクにするのが、「洗濯・乾燥→たたむ→収納」を一か所に集約したアクティブストレージ。
      キッチンやリビングへもぐるっと廻れる動線なので、家事の効率も高まります。

    • \ニューノーマルな衛生習慣!/
      ハビステーション
      ハビステーション

      玄関横に「土間収納」「ファミリークローク」「洗面」を配置することで、帰宅後の「靴を脱ぐ・上着を片付ける・手洗いうがいをする」をスムーズに行うことができるハビステーション。
      毎日繰り返すことで、ウイルスを持ち込まない新しい生活習慣が自然に身に付きます。

    Customizeオープンエアリビングを、撞れの 「ビルトインガレージ」に吹抜け+セカンドリビングを、「居室に変更して4LDK」にオープンエアリビングを、リビング横の「畳コーナー」に

    家族の暮らし方に合わせて設備や間取りを変更したりと、カスタマイズも可能です。
    ぴったりのプランをご提案しますので、お気軽にご相談ください。


    カッコよさと暮らしやすさを叶えた4つのバリエーション
    \HUCK Coastの魅力が全部詰まったプロトタイプ/Style 01

    • オープンエアリビング
    • セカンドリビング
    • アクティブストレージ
    • ハビステーション

    Style01_外観

    開放感あふれる雰囲気と"おうち時間を豊かに楽しむ"ための間取りをギュッと詰め込んだ、延床面積約30坪のプラン。

    Style01_間取り"

    3LDK South PLAN

    1F床面積:65.62㎡|2F床面積:36.02㎡
    延床面積:101.64㎡(30.74坪)|施工床面積:129.99㎡(39.31坪)


    \2階に3居室設置! 1階の回遊動線がさらに快適に/Style 02

    • オープンエアリビング
    • アクティブストレージ
    • ハビステーション

    Style02_外観

    2階を3居室にすることで、1階の家事スペースを充実させた、アクティブストレージや回遊動線の魅力が抜群のモデル。
    多くの敷地に対応しやすい大きさです。

    Style02_間取り

    3LDK South PLAN

    1F床面積:52.17㎡|2F床面積:39.74㎡
    延床面積:91.91㎡ (27.80坪)|施工床面積:106.39㎡ (32.18坪)


    \狭い土地にも建つ、シンプル単純矩形モデル/Style 03

    • セカンドリビング
    • アクティブストレージ
    • ハビステーション

    Style03_外観

    狭い土地にもぴったりな単純矩形の総2階建て。
    敷地や様々な要望に合わせて、変更やカスタマイズがしやすいスターティングモデルです。

    Style03_間取り

    3LDK South PLAN

    1F床面積:49.68㎡|2F床面積:42.23㎡
    延床面積:91.91㎡(27.79坪)|施工床面積:103.08㎡(31.16坪)


    \フラットな動線で暮らしやすい、人気の平屋タイプ/Style 04

    • オープンエアリビング
    • アクティブストレージ
    • ハビステーション

    Style04_外観

    無駄のない機能的な間取りで家事ラクを実現。
    家事をしながらでも家族の気配が感じられる理想的なワンフロアモデルです。

    Style04_間取り

    3LDK South PLAN

    1F床面積:80.73㎡|延床面積:80.73㎡(24.42坪)|施工床面積:92.32㎡(27.92坪)


    商品一覧に戻る

    Retreat

    Retreat

    家に帰れば別世界
    Happiest family in HUCK Retreat.

    木の温もりに包まれながら、暖炉の火を囲んで家族と食事や会話を楽しんだり、ハンモックに揺られながらお気に入りの本を読んで過ごす、くつろぎの時間。

    『ハック リトリート』は、
    「Retreat(リトリート)=日常から離れて心身ともにリセットする」
    をコンセプトにしたコンパクトな木の家です。

    ペレットストーブとハンモックは標準装備。
    リビングからつながるフロントポーチや、ペレットストーブのゆらめく炎に癒やされる非日常空間が、家にいながら「Retreat」を叶えてくれます。

    * Point * ペレットストーブでリラックスした癒やしの時間ウイルスや花粉を持ち込まない手洗い動線勾配天井の広々リビングダイニング北欧住宅のようなフロントポーチ開放感のある対面キッチン玄関横の機能的なシューズクローク


    暮らしに合わせた3つのバリエーションStyle 01"遊び心をくすぐる"
    BUILT-IN GARAGE TYPE(ビルトインガレージタイプ)

    Style01_外観
    Style01_ガレージ詳細

    居住スペースはそのままに、愛車やオートバイ、スポーツギアなどの道具を安心して保管するスペースを組み込みました。
    メンテナンススペースも確保できるので、車好きな方にもぴったりです。

    Style01_間取り

    3LDK South PLAN

    1F床面積:71.21㎡|2F床面積:31.46㎡
    延床面積:102.68㎡(31.06坪)|施工床面積:107.65㎡(32.56坪)


    Style 02"小さな土地にもフィットする"
    TWO STORIES TYPE(トゥーストーリーズタイプ)

    Style02_外観

    1階にLDKと寝室があるので、平屋テイストも楽しめます。
    リビングダイニングからのびたフロントポーチが、庭へと空間をつなぎ自然との一体感を生み出します。

    Style02_間取り

    3LDK South PLAN

    1F床面積:60.45㎡|2F床面積:28.15㎡
    延床面積:88.60㎡(26.80坪)|施工床面積:96.05㎡(29.05坪)


    Style 03"フラットな生活空間でのびのびと"
    BASIC TYPE(ベーシックタイプ)

    Style03_外観

    アメリカの平屋住宅をモチーフにした緩勾配の屋根がシンプルでナチュラルなテイスト。
    2階がないフラットハウス(平屋)なので、小さな子育て世代やシニア家族にぴったりです。

    Style03_外観

    3LDK South PLAN

    1F床面積:68.73㎡|延床面積:68.73㎡(20.79坪)|施工床面積:76.18㎡(23.04坪)


    商品一覧に戻る

    BERET BASIC

    BERET BASIC

    大きな空間を共有する平屋暮らし

    生活空間が同じフロアに集約されているので、使い勝手が良く家事もスムーズ。
    それぞれの部屋から、すぐにリビングやダイニングにつながれるので家族同士のコミュニケーションもとりやすいのが特徴の平屋タイプです。
    さらに、フロントポーチが内と外をひと続きにするデザインで、敷地面積以上の開放感を生み出しています。

    BERET BASIC_間取り

    3LDK South PLAN

    1F床面積:92.74㎡|延床面積:92.74㎡ (28.05坪)|施工床面積:105.98㎡ (32.05坪)

    * Point * 勾配天井の広々リビングダイニング充実の収納計画北欧住宅のようなフロントポーチDIYで私たち好みの暮らし開放感のある対面キッチン家族の多様な趣味に対応する土間収納


    コンパクトタイプ
    【HUCK Retreat】を見る

    商品一覧に戻る

    BERET BUILT-IN GARAGE

    BERET BUILT-IN GARAGE

    遊び心をくすぐる。趣味の部屋として楽しむ。

    アメリカの映画にもたびたび登場する、憧れのビルトインガレージ。
    大切な愛車を雨や風から守るだけでなく、家族みんなの趣味を活かす、屋内の作業場や趣味部屋としても活用できます。
    BERET BUILT-IN GARAGE_間取り

    3LDK South PLAN

    1F床面積:92.74㎡|2F床面積:36.43㎡
    延床面積:129.17㎡(39.07坪)|施工床面積:142.41㎡(43.07坪)

    * Point * 勾配天井の広々リビングダイニング充実の収納計画北欧住宅のようなフロントポーチDIYで私たち好みの暮らし開放感のある対面キッチン憧れのビルトインガレージ


    コンパクトタイプ
    【HUCK Retreat】を見る

    商品一覧に戻る

    YEBOSHI BASIC

    YEBOSHI BASIC

    和のくつろぎあふれる平屋暮らし

    入母屋(いりもや)屋根が生み出す格調ある伝統美、無垢材をふんだんに取り入れたインテリアは温もりがありながら、格子からこぼれる光と風が凛とした日本らしさを感じさせてくれるデザイン。
    日本人が受け継いできた住まいの伝統を取り入れながら、居心地のよい空間につくり上げた平屋住宅です。

    YEBOSHI BASIC_間取り

    4LDK South PLAN

    1F床面積:96.05㎡|延床面積:96.05㎡(29.05坪)|施工床面積:109.29㎡(33.05坪)

    * Point * 和の趣を楽しめる縁側風ポーチLDKと土間+縁側風ポーチで「和の伝統」が新しい空間畳のある暮らし勾配天井の広々リビングダイニング充実の収納計画DIYで私たち好みの暮らし開放感のある対面キッチン薪ストーブやペレットストーブで炎のゆらめきを楽しむ(オプション)


    商品一覧に戻る

    YEBOSHI BUILT-IN GARAGE

    YEBOSHI BUILT-IN GARAGE

    愛車と暮らす、新しいと懐かしい平屋

    和モダンの平屋に遊び心をプラスする、ビルトインガレージタイプ。
    大切な愛車を雨や風から守るだけでなく、家族みんなの趣味を活かす、屋内の作業場としてや趣味部屋としても活用できます。

    YEBOSHI BUILT-IN GARAGE_間取り

    3LDK South PLAN

    1F床面積:102.68㎡|延床面積:102.68㎡(31.06坪)|施工床面積:115.92㎡(35.06坪)

    * Point * 和の趣を楽しめる縁側風ポーチLDKと土間+縁側風ポーチで「和の伝統」が新しい空間畳のある暮らし勾配天井の広々リビングダイニング充実の収納計画DIYで私たち好みの暮らし開放感のある対面キッチン憧れのビルトインガレージ薪ストーブやペレットストーブで炎のゆらめきを楽しむ(オプション)


    商品一覧に戻る

    HUNTING

    HUNTING

    変化する好みに合わせて、暮らしも変えていく

    優れた省エネ性能や耐震・制振性能、さらにZEH対応など基本性能はしっかり確保。
    床・内装壁・外壁に天然素材の⽊を使っており、ライフスタイルの変化に合わせて、DIYやエイジングも可能です。
    「できたらいいな」を叶えてくれる、「好き」をベースに暮らしを楽しめるお家です。

    HUNTING_間取り

    3LDK South PLAN

    1F床面積:59.83㎡|2F床面積:38.09㎡
    延床面積:97.92㎡(29.61坪)|施工床面積:130.62㎡(39.50坪)

    HUNTING_内観

    * Point * 勾配天井の広々リビングダイニング充実の収納計画北欧住宅のようなフロントポーチDIYで私たち好みの暮らし開放感のある対面キッチン憧れの平屋ライフにも対応する1階居室


    商品一覧に戻る

    2022年8月24日

    2022年8月 9日

    家づくりの第一歩は資金計画から。

    間取りやどんなデザインにするか、好みのインテリアにしたいなど...夢が膨らむマイホーム。
    それと同時にお金の不安はつきものですよね。
    今後、快適にマイホームでの生活を送るために「資金計画」はとても大切です。

    3つのポイントを参考に、家づくりの初めの一歩として資金計画を考えてみてください。

    資金計画を考える3つのポイント1.返済可能額を決める
    2.家づくりにかかるお金を知る
    3.用意するお金を考える

    1.返済可能額を決める借りられる金額より返せる金額をベースに考える

    住宅ローンを利用しようと思った場合、勤務形態や年収などについての審査が必要になります。
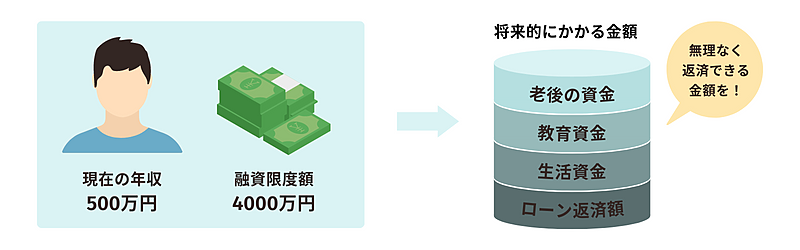
    金融機関や個々によりさまざまですが、一般的に年収が500万円くらいの方でも、4,000万円近い金額を借りることができるようです。

    しかし、金融機関が算出する融資限度額は、あくまでも条件に対する評価額であって、余裕をもって返済できる金額と同じとは限りません。
    生活資金・教育資金など今後必要となってくる資金のことを考えておかなければ、生活にゆとりがなくなったり、返済そのものが困難になるケースも考えられます。
    つまり、「借りられる金額」でなく、無理なく「返済できる金額」で資金計画を立てていくことが何よりも大切です。

    融資限度額と実際にかかる金額のイメージ


    無理なく返済できる金額を現在の家賃から考える

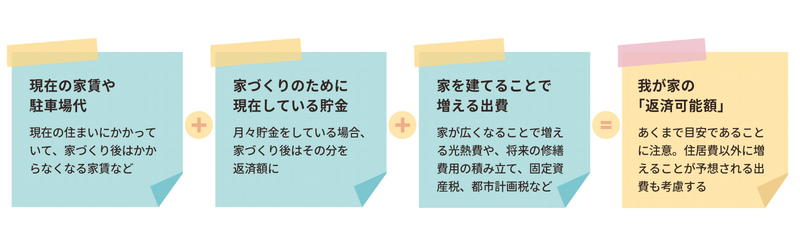
    マイホームを建てようとされている方の中には、賃貸住宅に住んでいる方も多いと思いますので、家賃から返済できる金額を考えてみます。

    まずは、現在住んでいる家賃(駐車場・共益費含む)に、家づくりのために月々貯蓄しているお金があれば足してください。
    さらに家を建てることによって発生する固定資産税や都市計画税などといった税金や諸経費を足します。目安として月2~3万円です。
    これらの合計が月々の返済可能額の目安となります。

    返済可能額の考え方

    なお、固定資産税などの税金は、ボーナスの一部をあてるというケースも少なくありません。
    しかし、最近の社会情勢や急な出費が発生するかもしれないことを考えると、ボーナスの返済額は、その支給額が1/3に減ってしまっても返せる程度におさめておくことが安心です。

    2.家づくりにかかるお金を知る次に、家づくりにかかるお金を確認しましょう。

    建物は「本体工事費用」をベースとし、「付帯工事費用」「諸費用」などが加算されます。
    チラシでよく見かける「坪単価〇〇円」「〇〇万円の家」といった家の値段は、本体工事費用のことを指している場合がほとんどなので注意が必要です。

    実は本体工事費用とは別に、設計料、地盤改良や外構工事費用、税金や登記費用などのお金がかかります。
    それらを含めた「総費用」がいくらになるのかが家づくりにおいては最も大切です。
    なお、総費用のうち、本体工事費用の割合は70~80%、付帯工事費用は15~20%、諸費用は5~10%が目安となります。

    では、「付帯工事費用」や「諸費用」とは具体的にどのようなものがあるのでしょうか。
    付帯工事費用というのは、古い家屋の解体作業、地盤改良や外構工事など、建築会社とは別の工事会社に発注した場合の工事費用のことです。
    何が必要なのかを確認し、工事項目と費用がわかる見積もりをもらっておくようにしましょう。

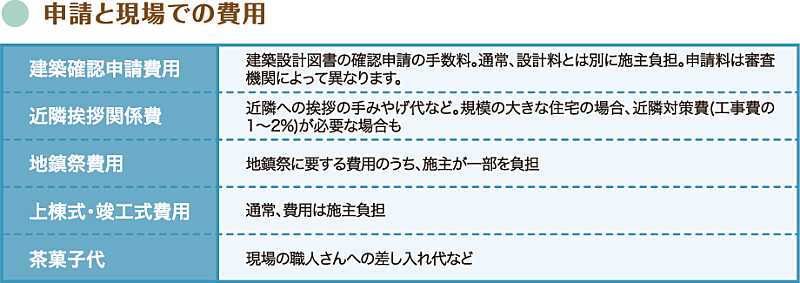
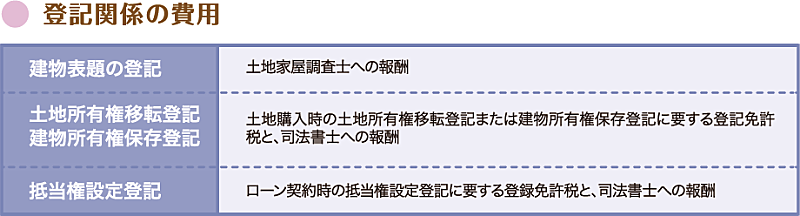
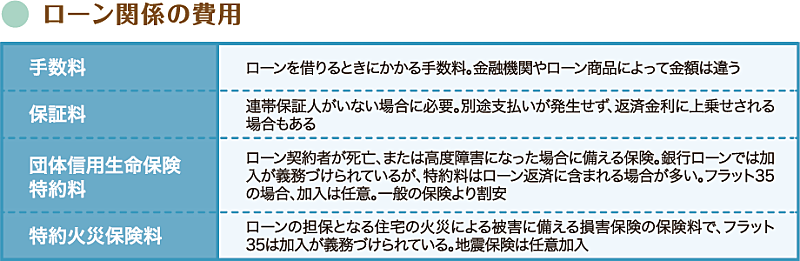
    一方、工事費用とは別に、家づくりの際に必ず発生するのが、建築確認申請費用や登記費用、住宅ローンの手続き費用などといった諸費用や手数料です。
    これらの費用のほとんどは現金支払いであることが多く、あらかじめ準備しておく必要があります。

    主な諸費用申請と現場での費用
    登記関係の費用
    ローン関係の費用
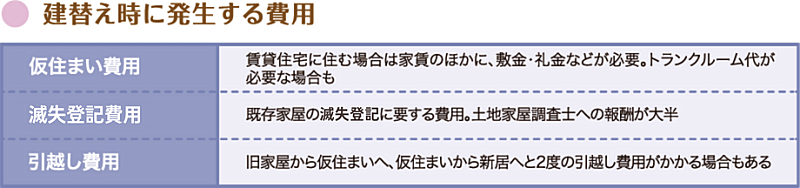
    建替え時に発生する費用


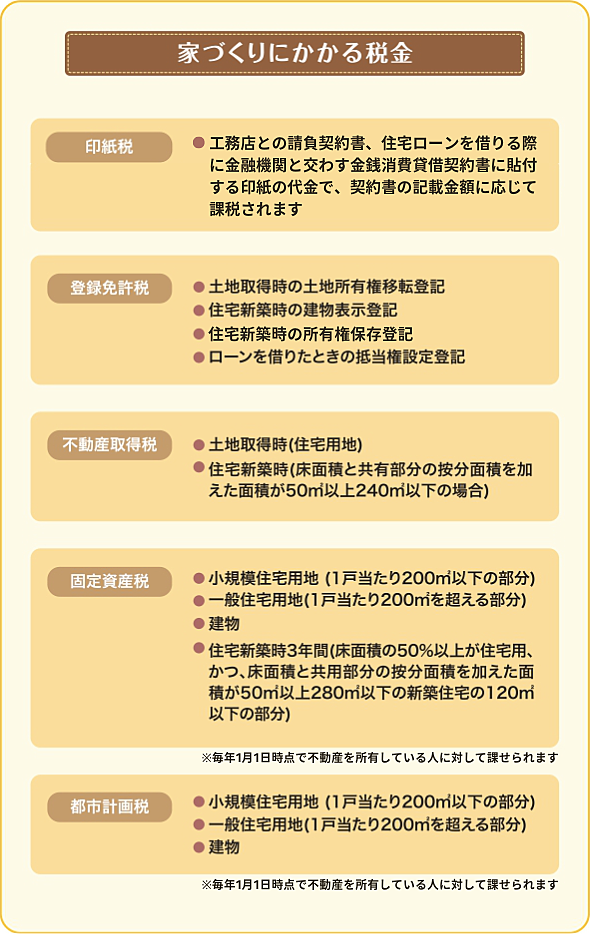
    その他、諸費用には様々な「税金」も含まれます。
    消費税はもちろん、印紙税や登録免許税など、家の取得までにかかる税金は意外と多いものです。
    家づくりにかかる税金もあらかじめ把握しておきましょう。

    家づくりにかかる税金家づくりにかかる税金

    家づくりにかかるお金の中で、ついつい諸費用は見落としてしまいがち。
    でも、諸費用は必ずかかってくるお金です。
    見落としたことにより資金が足りなくなり、妥協した家が完成したとならないよう、これらのお金を見込んだ資金計画を考えてくことが重要です。

    3.用意するお金を考えるここまで返済可能金額と家づくりにかかるお金について説明してきましたが、次はそのお金をどうやって用意するかを考えます。
    マイホームを建てようとしたときに用意するお金は大きく分けて2種類です。

    「自己資金」 「住宅ローン」

    自己資金(頭金)+住宅ローン(借入額)=用意するお金です。

    自己資金とは、自分の貯蓄から家づくりに出せるお金のことで、「頭金」とも言います。
    最近では、家づくりにかかわるすべての費用を融資してもらえる住宅ローンも登場していますが、一方で借入額が増えてしまうため、今後の家計に大きな負担がかかってしまうというケースも見られます。

    ゆとりを持った返済を続けていくためには、「総費用の2割」が自己資金の理想と言われています。
    しかし、家づくりにかかるお金が3,000万円だったとした場合、2割の金額は600万円です。
    600万円をすぐに用意できる人はそう多くはないと思いますし、低金利の今はコツコツと貯める前に住宅ローンを借り入れて家づくりをした方がお得な場合もあります。

    例えば...
    借入額3,000万円、35年返済(全期間固定)で考えると、金利が2%→3%にたった1%上がっただけで、総返済額が約675万円違ってきます。

    せっかくコツコツと貯めていても、その間に金利が上がってしまったら、早めに家づくりをしておけばよかったということになりかねません。
    金利が今後上がっていくかどうか、常に動向に注視し、計画的な資金計画を立てていきましょう。


    ※次は「住宅ローンの基礎知識 ~変動金利か?固定金利か?」について解説します。

    住宅ローンの基礎知識

    • イベント
    • ラインナップ
    • ギャラリー
    • リフォーム施工例

    カタログ請求

    • カタログ請求
    • 会社案内